「特集」超円安の深層と「失われた30年」の巨大なツケ


佐々木融
ふくおかフィナンシャルグループチーフ・ストラテジスト
「先日、アメリカに出張した際に、朝食にサンドイッチとコーヒー買っただけで3千円もしたよ!」
このセリフは多くの日本人が耳にしたか、自ら口にしたことがあるのではないか。この時、言っている側も聞いている側も単に「アメリカって物価が高いよね!」という意味で言っているように思われるが、実はその認識はあまり正しくない。実際には「我々の通貨である円の購買力が、かつてないほど弱くなっている」というのが正しい。
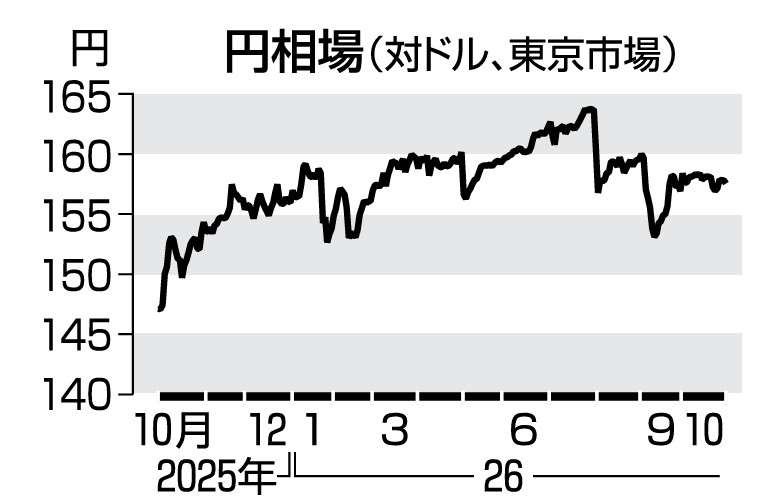
最近発売された折り畳み式のiPhone Duoは、最も容量の少ない256GBモデルでも36万円と高額だ。これも円の購買力が落ちているからだ。アメリカでの価格は1999ドルだが、アップル社はアメリカ企業だから、最終的にはドルで幾ら稼いだかが重要になる。もし、円の購買力が強く、ドル・円相場が1ドル=80円だったら日本で16万円で売っても2千ドルの売り上げになる。しかし、1ドル=160円近辺まで円の価値が落ちているので、日本では36万円で売らないとドル建てで十分な売り上げが稼げないのだ。
2000年当時、日本の賃金水準はOECD加盟国の中で2番目に高かった。しかし、円の価値が大きく下落したことを受け、今では25番目にまで落ち込んでいる。日本の賃金水準は米国の4割程度、オーストラリアの半分程度で、韓国よりも2割程度低い。先進国の中では低賃金国の日本人がアメリカの最先端企業が発売した最新機種を高く感じるのは仕方のないことだろう。
購買力平価との異常な乖離が示す円の弱体化
為替相場は通常、長期的には2国間のインフレ率の差を反映して変動する。日米の場合、アメリカのインフレ率がほぼ常に日本のインフレ率を上回ってきたので、ドル・円相場は長期的には緩やかにドル安方向に調整される。日米の物価水準が同じになるドル・円相場を購買力平価と呼ぶが、今の購買力平価は1ドル=70~80円あたりの水準となる。過去に購買力平価と実際のドル・円相場がこれほどまでに乖離したことはない。
なぜこのようなことになってしまったのだろう。筆者は、日本経済は今、「失われた30年」といわれる1990年代~2010年代にかけて「やってしまったこと」と「やらなかったこと」のツケを払わされ始めていると考えている。そして、そのツケの一つが「超円安」なのではないかと考えている。
「超円安」となっている理由を具体的に挙げると、①日本の実質金利が大幅にマイナスとなっていることと②様々な形で日本からの資金流出が続いていることだ。
やってしまったことの代償 実質マイナス金利
今、皆さんが銀行に預けている普通預金には0・4~0・5%程度の金利しか支払われていない。一方、インフレ率は政府の補助金などの影響を除くと、過去4年以上おおむね2%を上回って推移している。仮にインフレ率が2・5%程度とすれば、名目金利からインフレ率を引いた実質金利はマイナス2%となり、皆さんが預けている普通預金は年間2%程度実質的に目減りしていることになる。
持っていたら実質的な価値が目減りする通貨など持っていたくないだろう。これが円が弱くなっている一つの重要な理由だ。ちなみに、トルコ・リラが弱い通貨となった理由も同じく実質金利が大幅にマイナスとなったからだった。
円安要因の一つを断ち切る条件は明確だ。名目金利をインフレ率以上に引き上げるか、インフレ率が再びゼロ%近辺まで低下し、「実質金利がプラス」になればいい。しかし、日本にはそれができない。この「失われた30年」に「やってしまったこと」が、金利の正常化を阻むことになるからだ。
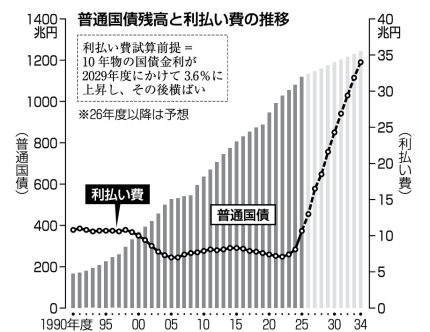
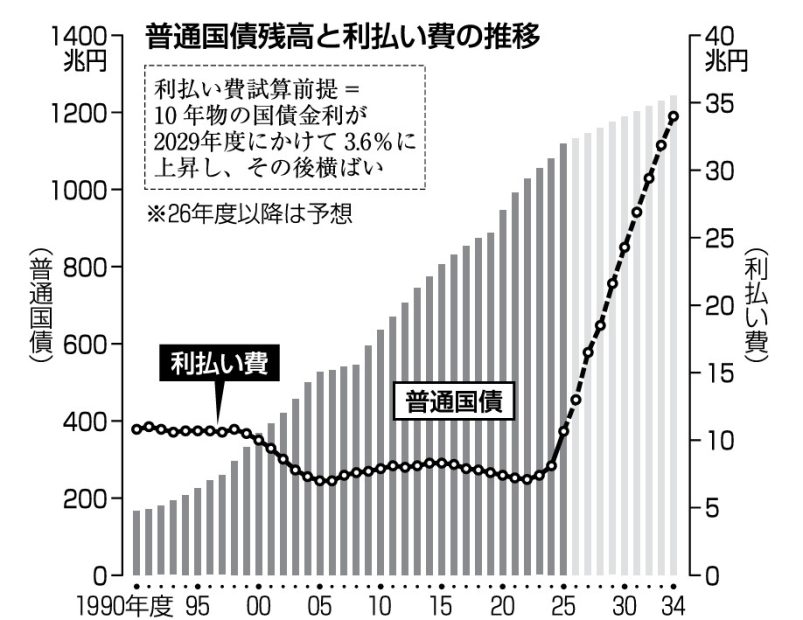
「やってしまったこと」とは、極端な金融緩和と政府債務の膨張だ。特に16年9月から約7年半続いた「イールドカーブ・コントロール政策」により、日本の10年国債金利は長らく0・2%未満に抑え込まれた。この異常な低金利を背景に、政府は利払い費を増加させることなく、借金を膨らませることができた。
筆者はここで政府債務残高(国債残高)が大きすぎるという論争を繰り広げるつもりはない。問いたいのは、「金利が正常化した今、今後激増する国債の利払い費をどうやって捻出するのか」という一点である。
債務残高を膨らませてしまった現在、もはや逃げ道はない。今後3年ほどかけて10年国債金利が少しだけ上昇し、そのまま横ばいになるという保守的なシナリオでさえ、8年後(34年度)の利払い費は昨年度の約10兆円から25兆円も上乗せされ、35兆円へと跳ね上がる計算になる。
食料品の消費税減税のための財源4兆円をはるかに上回る金額の利払い費の増加をどのように賄っていくつもりなのだろうか。実は、答えはもう出ている気がする。それはインフレにしてしまうことだ。
今、日本の税収はインフレや円安を背景に増加している。さらにインフレ率を引き上げ、円安を進行させれば巨額の利払い費を賄うための税収が稼げる。従って、日本政府には他国政府以上に、中央銀行に金融引き締めを行ってほしくないという要求がある。中央銀行が利上げを行うのに異論を唱えるなどして、常に実質金利をマイナスにしておけば、インフレ率が上がりやすくなる。当然、円安も進みやすくなる。
アメリカではよく「フリーランチはない」と言われる。日本的に言えば、「ただより高いものはない」と言ったところだろうか。借り入れを膨らませても金利の支払額が減っていたので、それを良いことに債務残高を膨らませてきた日本は今、ランチ代を請求されているのだ。
代金を支払うには2つ選択肢がある。それは、「インフレ・円安のさらなる進行(インフレ税による解決)」か「金利引き上げ・緊縮財政(正攻法での解決)」かだ。前者はランチ代を払うのは国民、後者は政府ということになる。筆者は前者になってしまうのではないかと危惧している。
これは政府に対する批判ではない。国民はランチ代を自ら払おうとする(緊縮財政を選ぶ)政治家を選ばない。国民は無意識のうちに自分たちでランチ代を払うこと(インフレ税)を選ぶのだ。
やらなかったことの代償 巨額の資金流出
「超円安」となっている二つめの要因は様々な形での日本からの資金流出だ。かつて多額の貿易黒字を稼いでいた日本は貿易赤字国となっており、エネルギー、食料品、医薬品といった生活必需品の多くを輸入に依存している。デジタル関連のサービスも米国企業に頼り、最近では災害に対する備えも再保険という形で海外企業に頼り、再保険料が含まれる第二次所得収支の赤字も膨らんでいる。
加えて、日本企業は割安な日本ではなく、割高な海外に記録的な投資を続けている。その投資から得られる収益も国外に再投資するため、経常収支は黒字でも円高にならない。海外の企業も割安で質の高い労働力がある日本に積極的に投資しない。日本の対内直接投資残高の対名目GDP比は世界で下から3番目で、北朝鮮やネパールより少ない。個人投資家の外国株投資も続く。これらの国外流出額を合計すると、ここ数年は毎年30兆円前後の資金流出が続いていると考えられる。
こうした日本からの構造的な資金流出には、「失われた30年」に「やらなかったこと」が色濃く影を落としている。日本は長らく、「円高は製造業や輸出企業にとってマイナスであり、円安の方が望ましい」として、一貫して円安を志向してきた。しかし、いざ望み通りの円安になると、日本は貿易黒字国から貿易赤字国になってしまった。
なぜか? 理由は明白だ。前述の通り、日本企業が記録的な対外直接投資を続け、生産拠点を海外に移転させてしまったからだ。確かに、円安になれば円建ての輸出「額」は表面上膨らむ。だが、資源を持たない日本は、国内での生産能力を拡大できなければ輸出そのものを本質的に伸ばすことはできない。日本のドル建て輸出額は増えていない。つまり日本が「やらなかったこと」とは、経済低迷の責任を通貨水準(円高)に転嫁し、国内でビジネスや生産を行う際の障壁を取り除くための、抜本的な規制緩和や構造改革を怠ってきたことなのだ。

過去30~40年間で、主要国の中で通貨が断トツに強いのはスイスだ。しかし、スイスの貿易黒字は近年増加傾向にある。日本とスイスの根本的な違いは、スイスは生産を国内に残したことだ。「低価格」を追求した日本と異なり、スイスは「高品質」を追求し、生産を国内に残した。その結果、スイスフランが高く、スイス製品は割高でも、輸出は伸び、貿易黒字も増加している。最近半導体の輸出増で貿易黒字が驚異的な伸びを示している韓国の例をみても、重要なのは通貨の価値ではないことは明らかだろう。
日本はわずか80年ほど前、1ドル=4円から360円への大幅な通貨安を経験している。最大の原因は戦争だったが、遠因は日銀による国債引き受けだった。戦争を地政学的リスクの高まりと捉えれば、現在の状況と全く違うとは言えない。「歴史は繰り返さないが、韻を踏む」。まさに今、その韻を踏んでいると感じるのは筆者だけだろうか。
ふくおかフィナンシャルグループチーフ・ストラテジスト 佐々木融(ささき・とおる)
1992年日本銀行入行。94〜97年為替課にて為替市場介入を担当。2000年NY事務所に配属。 03年JPモルガン・チェース銀行に入行し、15年6月に市場調査本部長に就任。23年12月より現職。『日経ヴェリタス』為替アナリストランキングで5回第1位を獲得。著書に『インフレ・円安・バラマキ・国富流出』(26年1月、日経BP)など。
(Kyodo Weekly 2026年11月16日号より転載)
-
佐々木融 ふくおかフィナンシャルグループチーフ・ストラテジスト -
-